С весны 2022 года у любого, кто работает с соцсетями, появилась статья расходов, которой раньше не существовало: время на поиск способа заплатить. Таргет в запрещённых сетях, ChatGPT, Canva, Figma, Spotify для сторис, хостинг, парсеры, сервисы аналитики — всё это выставляет счёт в долларах и не принимает карты российских банков.
Схем обхода накопилось много, и они сильно различаются по цене, скорости и риску. Разберём, какие вообще есть, чем они отличаются и на что смотреть, чтобы не потерять деньги на ровном месте.
Четыре способа платить и что с ними не так
Карта родственника или знакомого за границей. Самый дешёвый способ — и самый ненадёжный. Работает, пока человек доступен, готов и не устал. Для разового платежа годится, для регулярных подписок — нет: каждый месяц придётся снова просить.
Посредники «оплатим за вас». Вы переводите рубли, они оплачивают счёт. Комиссия обычно 10–20%, скорость — от часа до суток. Главный риск очевиден: вы отдаёте деньги человеку без всяких гарантий. Для подписки на 10 долларов терпимо, для пополнения рекламного кабинета на 50 000 рублей — уже нет.
Зарубежная карта, оформленная удалённо. Банки Казахстана, Киргизии, Армении. Требует поездки или работы с посредником, занимает недели, часто обязывает поддерживать остаток. Хороший вариант для тех, кто платит много и постоянно. Плохой — если нужно оплатить подписку сегодня.
Криптокарта. Виртуальная карта Visa или Mastercard, которая пополняется криптовалютой, а тратится как обычная. Выпускается за минуты, не требует визита в банк. Это та категория, вокруг которой сейчас больше всего и предложений, и мусора.
Как устроены криптокарты и где в них подвох
Механика одинакова у всех: вы переводите USDT (или другую монету) на баланс карты, сервис конвертирует его в доллары, карта расплачивается в обычном платёжном терминале или в интернете. Эмитент — настоящий банк-партнёр, поэтому для магазина это обычная Visa.
Подвохи прячутся в четырёх местах, и именно по ним стоит сравнивать сервисы:
Комиссия за пополнение. Может быть 0%, а может 3–5%. На пополнении в 100 долларов разница — пять долларов, на регулярных тратах за год набегает заметно.
Спред при конвертации. Отдельная от комиссии величина: курс, по которому вашу крипту пересчитают в доллары. Сервис может объявить «пополнение 0%» и отыграть своё на курсе. Смотреть нужно на обе цифры сразу.
Комиссия за выпуск и обслуживание. Разовая плата за карту плюс, иногда, ежемесячная. Последняя особенно неприятна: карта, которой вы не пользуетесь месяц, продолжает есть баланс.
География и 3-D Secure. Карта может не приниматься конкретным магазином — из-за страны выпуска или из-за того, что сервис не поддерживает подтверждение платежа. Это выясняется только на практике, поэтому первый платёж делают маленьким.
Пример: как читать условия
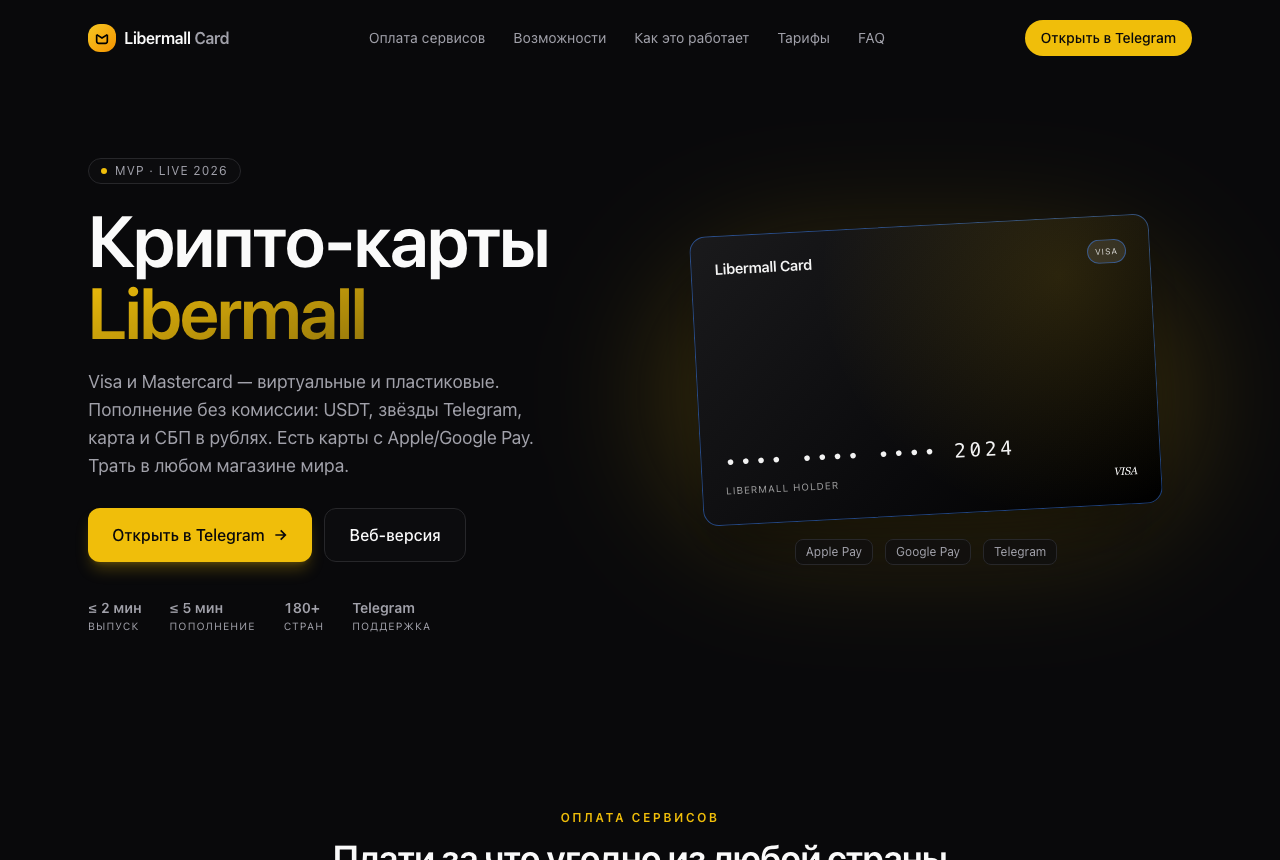
Возьмём для разбора Libermall Card — сервис из экосистемы маркетплейса цифровых товаров. Его условия удобно использовать как образец, потому что в них разведены как раз те четыре пункта, которые обычно смешивают.
| Параметр | Условие |
|---|---|
| Пополнение USDT (TRC-20) | 0% |
| Пополнение TON | спред 0.5% |
| Пополнение рублями | карта и СБП |
| Пополнение звёздами Telegram | поддерживается |
| Выпуск | до 2 минут |
| Зачисление | 1–5 минут после подтверждений сети |
| Карта с Apple/Google Pay | отдельная, $10, с верификацией |
| География | 180+ стран |
Обратите внимание на структуру: комиссия за пополнение и спред названы отдельно. Это правильный способ подачи — когда сервис пишет только «0% комиссия», почти всегда стоит спросить про курс.
Второй заметный пункт — пополнение звёздами Telegram. Для того, кто зарабатывает в Telegram (донаты, платные подписки, продажа контента), это прямой путь: звёзды превращаются в баланс карты без промежуточных обменников.
Третий — отдельная карта под NFC за 10 долларов с верификацией. Здесь честно обозначен компромисс: бесконтактная оплата требует подтверждения личности, и сервис не делает вид, что это не так.
Что этим реально платят
Для человека, работающего с соцсетями, список выглядит примерно так:
- Рекламные кабинеты — основная статья. Здесь важна не столько комиссия, сколько стабильность: кабинет, у которого не прошёл платёж, останавливает кампанию.
- Нейросети — ChatGPT, Claude, Midjourney. Подписки по 20 долларов, которые списываются автоматически каждый месяц, и карта должна быть жива к моменту списания.
- Инструменты дизайна — Canva, Figma, стоки.
- Сервисы аналитики и парсеры — то, без чего не собрать аудиторию.
- Стриминг — Spotify, Netflix; для контент-мейкера это тоже рабочий инструмент, а не развлечение.
Отдельно стоит сказать про App Store и Google Play: там оплата привязана к региону аккаунта, и одной карты недостаточно — нужен аккаунт соответствующей страны.
Правила безопасности, которые стоят дешевле ошибки
- Первый платёж — минимальный. Положите 5–10 долларов и купите что-нибудь недорогое. Проверяется сразу всё: проходит ли платёж, как быстро зачисляется пополнение, что показывает выписка.
- Не держите на карте больше, чем тратите за месяц. Криптокарта — это платёжный инструмент, а не сберегательный счёт. Сервис может закрыться, ограничить вывод, сменить условия.
- Отдельная карта под подписки. Если сервис позволяет выпускать несколько карт, разнесите: одна под регулярные списания, другая под разовые покупки. При компрометации вы блокируете одну, а не всё.
- Проверяйте сеть при пополнении. USDT в сети TRON и USDT в сети Ethereum — это разные адреса. Отправка не в ту сеть — самая частая и самая обидная потеря денег во всей криптоиндустрии.
- Скриншот каждой операции. Не ради бухгалтерии, а ради поддержки: спор решается быстрее, когда есть что показать.
Пункт про сеть звучит банально, но именно на нём теряют чаще всего. USDT-TRC20 — это адрес, начинающийся с T. Если получившийся адрес выглядит иначе, вы ошиблись сетью, и деньги, скорее всего, не вернуть.
Чего криптокарта не решает
Не стоит ждать от неё чудес. Карта не обходит блокировку сервиса по IP — если сервис не работает в России, понадобится ещё и способ до него добраться. Не решает вопрос с аккаунтами, привязанными к региону. И не делает оплату анонимной: платёжная система видит транзакции, а часть функций требует верификации.
Также помните: у любого зарубежного сервиса есть свои правила, и оплата чужой картой может им противоречить. Это не юридический риск для вас, но риск блокировки аккаунта — вполне реальный.
Итог
Если платежи разовые и редкие — проще заплатить посреднику и не заводить инфраструктуру. Если платежи регулярные и их несколько — криптокарта окупается за месяц-два, потому что убирает главную статью расходов: время на поиск, кто и как оплатит на этот раз.
Сравнивая сервисы, смотрите на четыре цифры вместе: комиссия за пополнение, спред, стоимость выпуска, абонентская плата. Три из четырёх могут быть нулевыми, а четвёртая — съедать всю экономию.
Разобранный пример — card.libermall.com. Что до способов добраться до самих сервисов, если они не открываются, — это отдельная тема, и мы разбирали её в материалах о сервисах и сайтах для ВКонтакте.