Первый клиент переводит на карту. Пятый тоже. К двадцатому вы уже не помните, кто за что платил, в приложении банка каша из переводов от незнакомых людей, а один из них требует вернуть деньги и утверждает, что перевёл больше.
Приём платежей — та часть работы фрилансера и небольшого сервиса, о которой не думают, пока она не начинает отнимать время. Разберём, какие варианты есть, чем они отличаются по рискам и в какой момент пора переходить со «скинь на карту» на что-то другое.
Перевод на карту: когда хватает и когда перестаёт
Пока клиентов пять в месяц, перевод на карту — оптимальный вариант: мгновенно, без комиссии, без настройки. Проблемы начинаются не сразу и накапливаются незаметно.
Нет привязки платежа к заказу. Перевод приходит с именем отправителя, а не с номером заказа. Когда таких переводов тридцать в месяц, сверка превращается в отдельную работу.
Нет автоматизации. Каждый платёж нужно увидеть, сверить и подтвердить вручную. Пока вы спите, клиент ждёт.
Нет защиты ни для кого. Клиент не может доказать оплату услуги, вы не можете доказать её оказание. Спор решается характером.
Лимиты и внимание банка. Регулярные входящие переводы от разных физических лиц на карту рано или поздно вызывают вопросы. Это не запрещено, но карта может быть ограничена в самый неподходящий момент.
Возвраты руками. Вернуть деньги можно только обратным переводом, помня реквизиты и сумму.
Момент перехода определяется просто: когда время на разбор платежей превышает полчаса в неделю, платёжный сервис окупается.
Что бывает вместо карты
Приём через биржу или площадку. Если вы работаете через фриланс-биржу или маркетплейс, платежи ведёт она: держит деньги, разрешает споры, удерживает комиссию. Самый простой вариант с точки зрения усилий и самый дорогой по комиссии, плюс вы не владеете клиентской базой.
Самозанятость и приложение банка. Легальный путь для России: чек формируется в приложении, платёж принимается на счёт. Решает вопрос с налогами и отчётностью, но не решает автоматизацию — подтверждать всё равно нужно руками.
Платёжный сервис (эквайринг). Вы получаете ссылку на оплату или форму на сайте, клиент платит картой, деньги приходят на счёт, а вы получаете уведомление в свою систему. Это то, что превращает приём денег из ручной работы в автоматическую.
Криптовалюта. Для международных клиентов — иногда единственный работающий способ. Минус: курс, комиссии сети и необходимость объяснять клиенту, как это делается.
Как устроен платёжный сервис
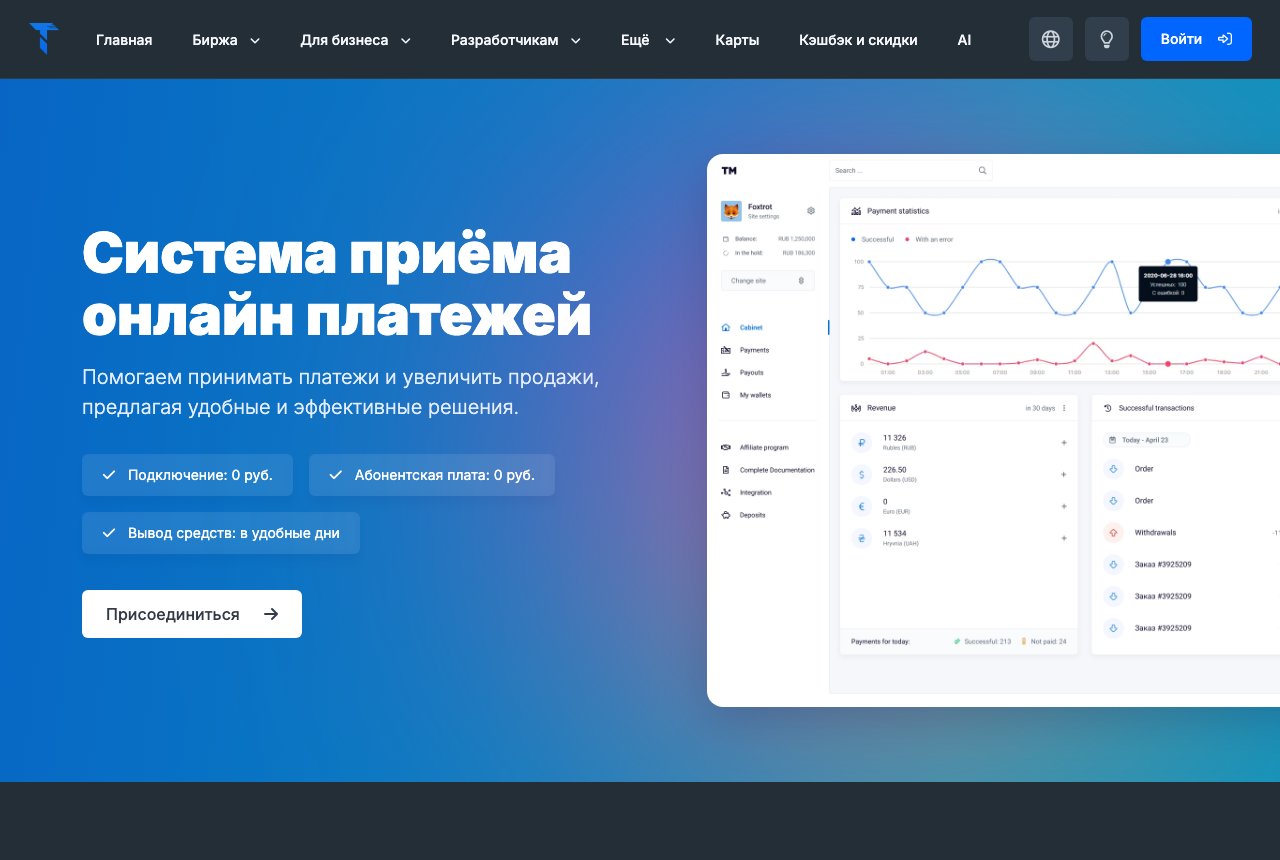
Механика у всех похожа. Вы получаете личный кабинет и, если нужно, интеграцию по API. Дальше два сценария:
Ссылка на оплату. Создаёте счёт в кабинете, отправляете клиенту ссылку, он платит. Ничего программировать не нужно — подходит тем, кто работает через переписку.
Интеграция на сайт или в бота. Форма оплаты встроена в ваш сервис, платёж подтверждается автоматически, заказ активируется без вашего участия. Это обязательный шаг, если вы продаёте что-то массовое: подписки, услуги продвижения, доступы.
Из примеров — Tegro.Money: приём платежей с подключением разных платёжных систем и банков, документированный API, партнёрская программа и массовые выплаты. Последнее важно тем, у кого есть не только входящие, но и исходящие платежи — например, выплаты исполнителям или партнёрам.
На что смотреть при выборе
- Реальная комиссия, а не заявленная. Считать нужно всё вместе: процент с платежа, плата за вывод, конвертация валюты, минимальная сумма вывода. Сервис с 2,5% и платным выводом может оказаться дороже сервиса с 3,5% и бесплатным.
- Сроки зачисления. Деньги на балансе и деньги на вашем счёте — разные вещи. Три дня ожидания вывода — нормально, десять — уже влияет на оборот.
- Что с возвратами. Возможность вернуть платёж в один клик экономит время и нервы при первом же споре.
- Уведомления о платеже. Без вебхука (автоматического сообщения вашей системе об оплате) автоматизация не построится — придётся опрашивать кабинет руками.
- Что сервис требует для подключения. Некоторым нужно юридическое лицо, некоторым достаточно самозанятости, у некоторых есть ограничения по тематике. Это выясняется до, а не после.
- Безопасность. Соответствие стандарту PCI DSS — базовое требование к любому, кто принимает карточные данные. Наличие программы поиска уязвимостей — признак того, что к безопасности относятся системно.
Пункт пятый стоит проверять первым, если ваша деятельность лежит в серой зоне: часть платёжных сервисов прямо запрещает определённые категории, и узнать об этом лучше до интеграции, чем после блокировки баланса.
Про налоги коротко
Тема, которую обычно обходят, а зря. Регулярный доход от клиентов — это доход, и его придётся оформлять. Самый простой путь для фрилансера в России — самозанятость: невысокая ставка, чек формируется в приложении, отчётности почти нет.
Практическое следствие для выбора сервиса: убедитесь, что он умеет работать с вашим статусом. Сервис, требующий ООО, не подойдёт самозанятому, и наоборот.
Итог
До десяти платежей в месяц — карта или приложение самозанятого, и не тратьте время на настройку. От десяти до пятидесяти — ссылки на оплату: появляется привязка платежа к заказу и автоматические уведомления. Больше пятидесяти или продажи идут через сайт либо бота — полноценная интеграция, иначе вы работаете диспетчером собственных платежей.
Считайте не процент комиссии, а полную стоимость: процент плюс вывод плюс конвертация. И проверяйте ограничения по тематике до того, как встроите оплату в продукт.
Если часть расходов у вас в валюте — рекомендуем соседний материал о том, чем платить за зарубежные сервисы. Другие сервисы для работы с сообществами — в разделе Сайты и сервисы для ВКонтакте.